US$ 300 tri
Dívida global (governos + empresas + famílias)
A dívida global bateu US$ 300 trilhões, 330% de tudo que o mundo produz num ano. Muita gente diz que o mundo precisa desalavancar. Para a Escola Austríaca, desalavancar não é o risco a temer: é a cura que ninguém quer tomar. E ela começa numa fraude antiga, a do ourives que emprestava o ouro dos outros.
Alerta ao agronegócio: a alta das commodities ainda dura um pouco, mas a grande contração que se avizinha vai sugar a liquidez mundial e arrastar todos os ativos para baixo.
— Faka (@opropriofaka) assista ao vídeo no X
O alerta que abre este ensaio. Faka (@opropriofaka) avisa o agronegócio: a alta das commodities (soja, minério, petróleo e afins) ainda dura um pouco, mas na sequência a grande contração que se avizinha vai sugar a liquidez mundial (o dinheiro em circulação na economia) e arrastar todos os ativos (imóveis, ações, terras) para baixo. É a tese da desalavancagem, dita em sessenta segundos. Este artigo vai à origem dela.
Desalavancar é uma palavra técnica para algo simples: reduzir dívida. O mundo se alavancou como nunca: a dívida somada de governos, empresas e famílias passou de US$ 300 trilhões, cerca de 330% do PIB mundial. Quando alguém diz que "o mundo precisa desalavancar", está dizendo que essa montanha não se sustenta. A pergunta é o que fazer com ela. E aqui a resposta da Escola Austríaca é frontalmente oposta à do consenso.
Para o pensamento econômico dominante, a desalavancagem é um perigo: se todos pagam dívida ao mesmo tempo, o crédito seca, o consumo cai e a economia trava. O banco central deve, então, administrar o processo (juro baixo, liquidez, estímulo) para amaciar a queda. Para o austríaco, esse raciocínio inverte causa e efeito. A alavancagem em si é a doença; a desalavancagem é o organismo se curando. E foi justamente a mão do banco central que inflou a dívida antes de mais nada.
Para entender por quê, é preciso voltar ao começo, não à crise de 2008, mas ao mecanismo que fabrica a dívida. Ele tem um nome pouco conhecido e uma origem quase criminal.
No século XVII, em Londres, quem tinha ouro o guardava com os ourives, os únicos com cofres seguros. Em troca do depósito, o dono recebia um recibo. Esse papel dizia: "o portador tem tanto ouro guardado aqui". Como era mais cômodo pagar com o recibo do que ir buscar o metal, os recibos começaram a circular como se fossem dinheiro. Nascia, sem que ninguém planejasse, a nota bancária.
Então os ourives perceberam uma coisa. Os depositantes quase nunca vinham buscar todo o ouro ao mesmo tempo. A maior parte do metal ficava parada no cofre, dia após dia. Por que não emprestá-lo a juros? Primeiro emprestaram o próprio ouro. Depois deram o passo decisivo: passaram a emprestar o ouro dos clientes, sem avisá-los, emitindo recibos novos para os tomadores. A partir dali circulavam mais recibos do que havia ouro no cofre. A fração de metal real virou apenas uma parte do total de papéis em circulação.
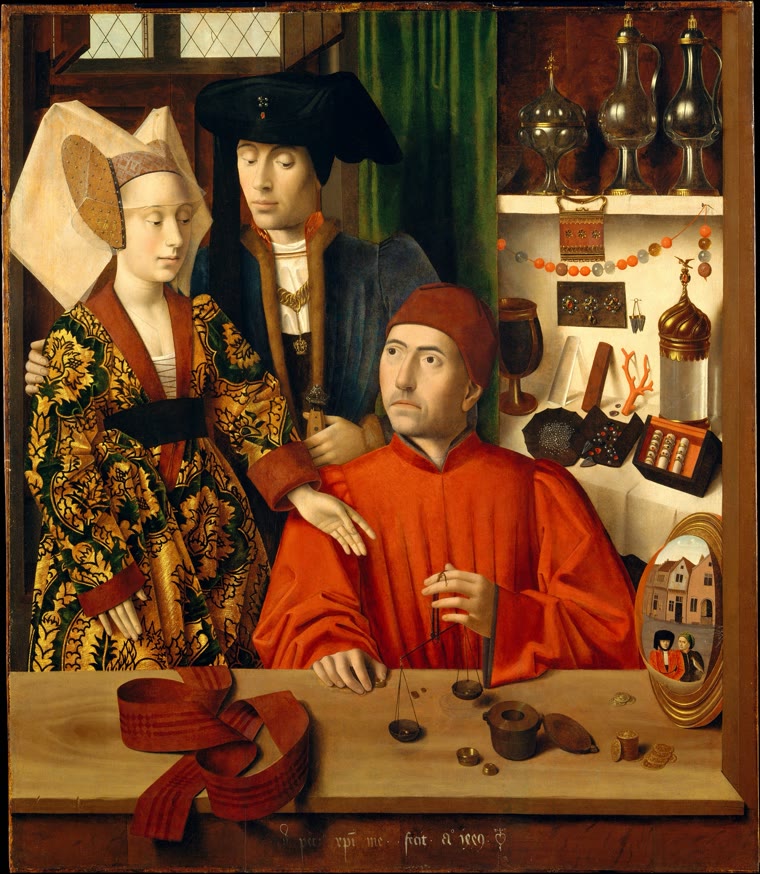
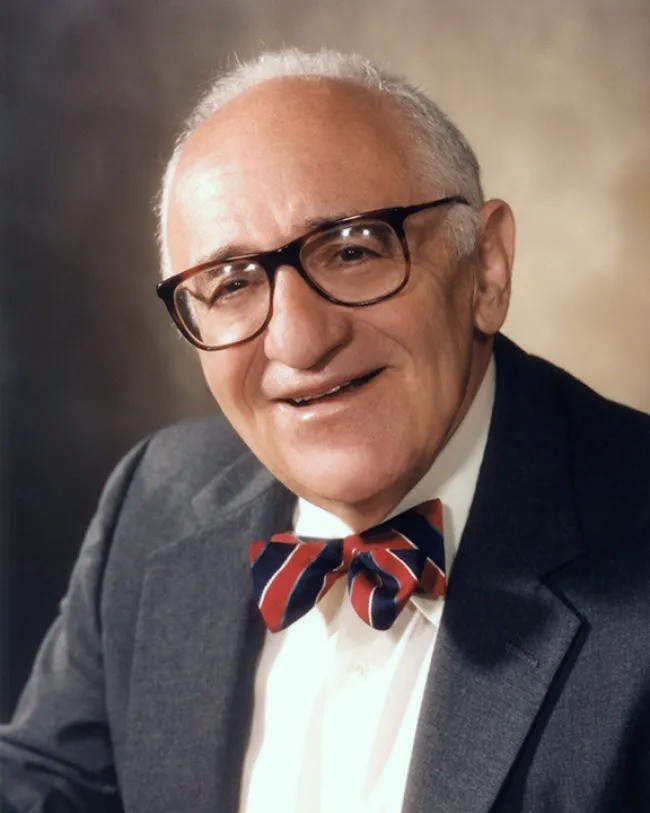
Esse é o coração do sistema até hoje, e tem nome: reserva fracionária. O banco guarda como reserva só uma fração do que deve aos depositantes e empresta o resto, criando, no processo, direitos sobre um dinheiro que não existe em cofre nenhum. Murray Rothbard reconstruiu essa história em The Mystery of Banking (1983) e foi direto ao ponto moral: o ourives (e o banqueiro moderno depois dele) usa em proveito próprio o dinheiro que lhe foi confiado apenas para guardar.
Para o austríaco, o problema não é jurídico por acaso. Há uma diferença antiga, herdada do direito romano, entre dois contratos: o depósito (depositum), em que entrego um bem para guarda e continuo dono dele, podendo reavê-lo a qualquer momento; e o empréstimo (mutuum), em que transfiro a posse e o uso do bem por um prazo, em troca de juros. Quem entrega ouro ao banco para poder sacar quando quiser pensa estar fazendo um depósito: o dinheiro continua sendo dele, apenas guardado. O banco, no entanto, trata esse mesmo ouro como empréstimo e o repassa a um tomador, sem avisar o dono. É esse mal-entendido entre guardar e emprestar que sustenta o sistema.
O economista espanhol Jesús Huerta de Soto dedicou seu tratado Money, Bank Credit and Economic Cycles a demonstrar que essa mistura é insustentável em direito. A reserva fracionária cria dois direitos de propriedade simultâneos sobre a mesma quantia: a do depositante, que crê poder sacar quando quiser, e a do tomador do empréstimo, que já saiu gastando. Dois donos, um só dinheiro. Para ele, isso é uma impossibilidade jurídica e uma fraude, esteja ou não autorizada pela lei vigente.
O que os ourives faziam com ouro, o sistema moderno faz com moeda sem lastro, ou seja, sem ouro nem qualquer garantia por trás dela. E o faz de forma multiplicada. Cada vez que um banco empresta, ele não tira o dinheiro de um cofre: ele o cria, digitando um número na conta do tomador. Esse número vira depósito em outro banco, que guarda uma fração e empresta o resto, que vira depósito de novo, e assim por diante. É o multiplicador bancário.
No topo dessa cadeia está o banco central, que faz o mesmo em escala maior e sem sequer precisar de depósito prévio. Quando compra títulos públicos (papéis da dívida do governo) ou socorre bancos, ele paga com moeda que cria no ato, aumentando o seu balanço, o total de bens e títulos que ele carrega. O balanço do Federal Reserve, o banco central dos Estados Unidos, saiu de menos de US$ 1 trilhão em 2008 para quase US$ 9 trilhões no pico de 2022, e ainda rondava US$ 6,6 trilhões no início de 2026. Nenhuma poupança de verdade financiou essa expansão. Ela foi digitada.
Rothbard, no seu livro mais direto sobre o tema, The Case Against the Fed (1994), não usou meias-palavras para descrever o que é isso.
"O Federal Reserve detém o monopólio legal da falsificação (da criação de dinheiro do nada) em todo o país."
O ponto austríaco não é retórico. Se um particular imprimisse notas iguais às do Estado, seria preso por falsificação; se um depositário emprestasse o bem que jurou guardar, responderia por apropriação indébita. O sistema bancário faz as duas coisas de forma legalizada.
E há um detalhe decisivo em quem cria dinheiro do nada: ele gasta primeiro, antes de os preços subirem. Quem recebe a moeda nova na frente (o banco, o Estado, quem está perto da torneira) troca papel recém-criado por bens reais a preço antigo: imóveis, terras, ações, empresas. A alta de preços só chega depois, quando esse dinheiro se espalha. Quem recebe por último, o assalariado, encontra as prateleiras já mais caras. O mecanismo tem nome, efeito Cantillon, e descreve uma transferência silenciosa de riqueza real de quem produz para quem imprime.
Na crise, o círculo se fecha. Os que tomaram o crédito fácil e quebraram perdem as garantias que deram: a casa, a fazenda, o negócio. Essas propriedades reais passam para os credores, os mesmos que haviam criado o crédito do nada. Quem fabricou o dinheiro sem lastro não desaparece na quebra que ajudou a provocar. Ele termina com bens concretos na mão, enquanto quem trabalhou e confiou no sistema fica sem o imóvel. O papel criado no boom se materializa, no fim, em tijolo e terra.
Dinheiro do nada não é só inflação. É troca de papel por bem real: quem cria a moeda compra propriedade a preço velho no boom; quem quebra na crise entrega a propriedade como garantia. No fim do ciclo, quem causou o problema fica com o ativo concreto, e o poupador, com a perda.
Esse dinheiro novo, portanto, está longe de ser neutro. Ele entra na economia como crédito barato, e é aí que os austríacos localizam a origem de todo ciclo de expansão e quebra.
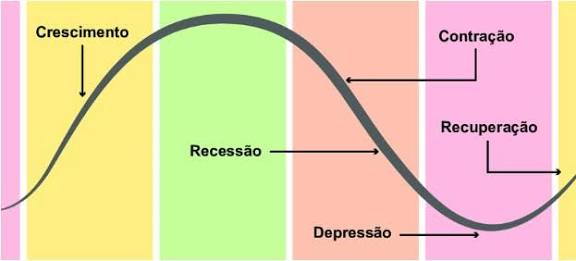
Aqui está a inversão que choca quem ouve pela primeira vez. Para o consenso, o problema é a recessão. Para a Escola Austríaca, o problema é o boom, e a recessão é apenas o momento em que a conta chega.
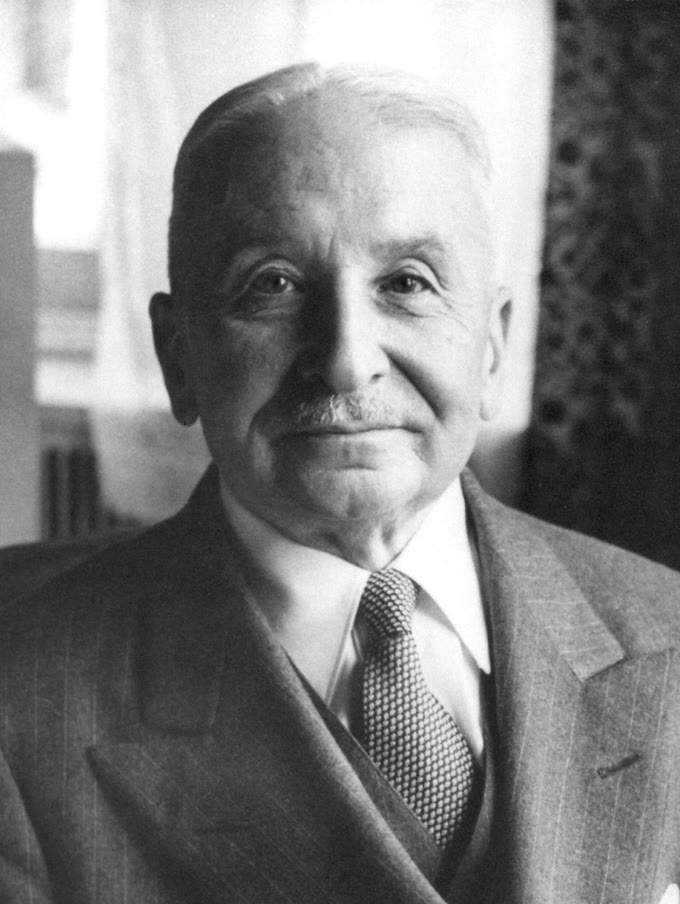
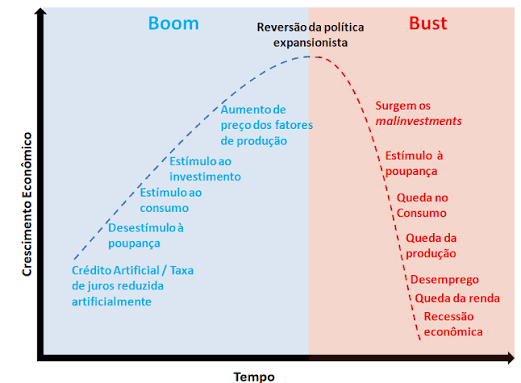
O mecanismo é a Teoria Austríaca dos Ciclos Econômicos, formulada por Ludwig von Mises e desenvolvida por Friedrich Hayek, que por ela recebeu o Nobel de 1974. Quando o banco central empurra o juro para baixo do seu nível natural (o nível que existiria sem a interferência dele), mente para o empresário. O juro funciona como um aviso: informa quanta poupança real (a que as pessoas de fato pouparam, não a que foi impressa) existe para financiar projetos de longo prazo. Juro artificialmente baixo diz "há poupança de sobra" quando não há. Empresários então tomam crédito e investem em projetos que só parecem lucrativos àquele juro falso: fábricas, prédios, negócios que a poupança real não sustenta. É o mau investimento (malinvestment).
Enquanto o crédito jorra, tudo parece próspero. Mas a poupança real não acompanha a euforia. Cedo ou tarde falta dinheiro para terminar o que se começou; os preços dos insumos (matérias-primas, mão de obra) sobem; os projetos se revelam inviáveis e vêm as quebras em cadeia. Não é a recessão que destrói riqueza: a riqueza já havia sido desperdiçada durante o boom, nos maus investimentos. A recessão só revela o estrago e realoca o que sobrou. Por isso Mises dizia que não existe saída indolor.
"Não há meio de evitar o colapso final de um boom provocado pela expansão do crédito. A única alternativa é: ou a crise chega mais cedo, pela renúncia voluntária a mais expansão do crédito, ou mais tarde, como catástrofe final e total do sistema monetário envolvido."
Traduzindo para o debate de hoje: quanto mais tempo o mundo adia a desalavancagem empilhando crédito novo sobre crédito velho, maior fica o ajuste, e o mundo se aproxima da pior das saídas, a destruição da própria moeda pela inflação.
Se o boom é a doença, a desalavancagem é a convalescença. Para o austríaco, deixar os maus investimentos serem liquidados não é uma tragédia a ser evitada: é deixar quebrar quem tem de quebrar, deixar os preços caírem, deixar o crédito inflado murchar. É o mecanismo que devolve a economia à verdade. Essa posição tem até um nome que os críticos usam como xingamento: liquidacionismo.
O que a corrente dominante chama de "desalavancagem perigosa", o austríaco chama de limpeza necessária. A recessão fecha as empresas insolventes (as que não conseguem pagar o que devem), libera capital e trabalho presos em projetos ruins e os realoca para onde há procura real. Impedir esse processo (com juro baixo, socorro a bancos e estímulo) não evita o ajuste: apenas o adia, mantém vivos os maus investimentos ("empresas-zumbi") e prepara uma bolha maior. O remédio não pode ser a própria doença.
Jörg Guido Hülsmann levou o argumento ao ponto mais incômodo. A deflação (a queda de preços e a contração do crédito que acompanham a desalavancagem) é tratada pelos bancos centrais como o mal a ser combatido a qualquer custo. Hülsmann inverte: instituições que precisam ser liquidadas na deflação precisam mesmo ser liquidadas, bancos inclusive.
"A deflação não apenas traz o sistema monetário inflado de volta ao chão firme; ela devolve a sociedade inteira ao contato com o mundo real."
Aqui está a diferença de fundo com o restante do debate. Quando Ray Dalio, o investidor que popularizou a expressão, fala em bela desalavancagem, ele imagina um banco central dosando na medida certa austeridade, calote e emissão de moeda para suavizar o processo. O austríaco responde que foi exatamente essa mão que causou o problema, e que qualquer "gestão" central só serve para adiar e ampliar o ajuste. A desalavancagem boa é a que o mercado faz sozinho, por quebras e queda de preços. Não a que o Fed calibra.
A teoria tem um laboratório histórico, e ele fica no Japão. Em pouco mais de uma geração, o país saiu das ruínas da guerra para a segunda maior economia do mundo e depois travou. As duas metades dessa história cabem num só mecanismo: o crédito.
Nos anos do milagre, o Banco do Japão operava um instrumento informal chamado orientação de janela (window guidance): sem lei que o obrigasse, orientava quanto crédito cada banco deveria criar e para onde ele iria. E ia para a produção, a indústria, a exportação, o investimento fabril, não para o consumo nem para a especulação. Era crédito criado do nada, como na reserva fracionária, mas canalizado para quem fabricava bens reais. O resultado está no gráfico abaixo: na década de 1960 a economia crescia perto de 11% ao ano, sem a inflação que se esperaria de tanta moeda nova.
Na década de 1980, a torneira mudou de direção. O mesmo crédito que irrigava a fábrica passou a inundar o mercado imobiliário e a bolsa. Os preços descolaram da realidade: no pico, o valor de toda a terra do Japão chegou a ser estimado em cerca de quatro vezes o de toda a terra dos Estados Unidos, um país vinte e cinco vezes maior; a Bolsa de Tóquio virou a maior do mundo e o índice Nikkei fechou 1989 em quase 39 mil pontos. Era a Teoria Austríaca dos Ciclos em carne e osso: crédito fácil inflando ativos, mau investimento em massa, euforia confundida com riqueza.
Então o Banco do Japão apertou os juros e fechou a torneira. A bolha estourou em 1990, a bolsa derreteu e o país entrou nas décadas perdidas. O crescimento de dois dígitos nunca voltou, e o índice Nikkei só reencontrou o pico de 1989 em 2024, trinta e quatro anos depois.
O que veio depois é o retrato do remédio recusado. Em vez de deixar quebrar os bancos insolventes e liquidar os maus investimentos, o Japão os manteve vivos com juro perto de zero e, mais tarde, com a compra maciça de títulos que o mundo aprenderia a chamar de afrouxamento quantitativo (quantitative easing). Foi ali que nasceu a expressão "bancos-zumbi". A reserva fracionária, que no milagre financiava a fábrica, agora servia só para rolar dívida podre. E a conta que o setor privado não liquidou migrou para o Estado: a dívida pública saiu de menos de 50% do PIB em 1980 para mais de 250% em 2020, a maior do mundo desenvolvido, enquanto a economia seguia travada.
É a lição que a Escola Austríaca tira do episódio: não se cura uma ressaca de crédito com mais crédito. Quem adia a desalavancagem não a evita, apenas troca uma recessão curta e sanadora por um congelamento longo, pago com uma montanha de dívida que só cresce.
O mesmo instrumento criava crédito do nada: primeiro para a produção, depois para a especulação. Enquanto irrigou a fábrica, deu crescimento sem inflação; quando inundou imóveis e bolsa, produziu a maior bolha da história e as décadas perdidas que se seguiram. O crédito dirigido construiu; o crédito solto estourou.
Essa não é uma tese de museu. Os herdeiros vivos da escola aplicam exatamente esse diagnóstico à montanha de dívida de 2026. O Ludwig von Mises Institute, principal centro de difusão do pensamento austríaco, resume sua posição no título de um de seus textos recentes: a crise da dívida não se resolve com mais dívida. E acrescenta um alerta técnico sobre onde o próximo estouro se forma: não mais nas hipotecas de 2008, mas no crédito privado. Hoje, cerca de 93% dos novos empréstimos alavancados (feitos a empresas já muito endividadas) saem sem as cláusulas de proteção que davam alarme antecipado ao credor, e os calotes disfarçados (renegociações, trocas de dívida podre) já superam os calotes clássicos na proporção de cinco para um. Para o austríaco, é o sinal de maus investimentos sendo escondidos, não liquidados.
Daniel Lacalle, economista espanhol, é talvez a voz austríaca mais ouvida hoje sobre dívida soberana, a dívida dos governos. Sua crítica bate direto na política dos últimos quinze anos: juro baixo e liquidez não desalavancam nada; fazem o oposto.
"Se este experimento monetário provou alguma coisa, é que juros mais baixos e mais liquidez não são ferramentas para desalavancar, e sim para incentivar o endividamento."
Lacalle vem sustentando que a próxima crise não virá dos bancos privados, e sim da dívida soberana: chega um ponto em que o custo dos juros consome o orçamento e nem mesmo um Estado que emite a própria moeda escapa da conta. Do outro lado do Atlântico, Peter Schiff, que ficou conhecido por antecipar a crise de 2008, faz o mesmo alerta para os Estados Unidos.
"Isto vai se transformar numa corrida aberta contra o dólar, que vai criar uma crise cambial e uma crise de dívida soberana."
Schiff situa o estopim no serviço da dívida, o custo dos juros que o país paga todo ano: quando esses juros cruzarem a casa dos US$ 2 trilhões, o custo de rolar a dívida (tomar empréstimo novo só para pagar o antigo) vira uma bola de neve que empurra o país para a crise. É o mesmo mecanismo de Mises, agora aplicado ao caixa de um país, não ao de uma empresa.
E não é preciso atravessar o Atlântico para ver a conta chegar. O Brasil já vive a aritmética que Lacalle e Schiff descrevem. Nos doze meses encerrados em agosto de 2026, os juros da dívida pública somaram cerca de R$ 1,2 trilhão, quase 9% do PIB, enquanto a dívida bruta passava de R$ 10 trilhões, perto de 79% do PIB. É o serviço da dívida devorando o orçamento, o mesmo mecanismo da seção anterior, agora em reais.
O Brasil pagou R$ 1,2 trilhão de juros em 12 meses. R$ 100 bilhões por mês, R$ 3 bilhões por dia. Sete vezes o Bolsa Família, três vezes saúde e educação somadas. É o maior ralo de dinheiro que este país tem.
— Renato Giraldi (@giraldirenato) assista ao vídeo no X
A conta, em números de rua. No vídeo, Renato Giraldi (@giraldirenato) traduz a cifra: cerca de R$ 100 bilhões por mês, R$ 3 bilhões por dia. Na comparação dele, sete vezes o Bolsa Família e três vezes o que se gasta em saúde e educação somadas, "o maior ralo de dinheiro que este país tem" e, para ele, responsabilidade exclusiva do governo. "Isso é insustentável."
Reduzir uma dívida grande só é possível por quatro caminhos. Não há um quinto.
O austríaco prevê qual será a escolha política, e não é a virtude fiscal. Diante da dívida de 330% do PIB, nenhum governo entregará a austeridade que a palavra "desalavancar" sugere, nem deixará quebrar quem deveria quebrar. Escolherá o caminho três: a inflação como calote disfarçado. Emitir moeda para diluir a dívida transfere a perda do credor rico para o assalariado e o poupador, que veem o dinheiro perder valor sem entender por quê. Hülsmann e Lacalle chamam isso pelo nome: um confisco silencioso.
Quando o mundo "desalavancou" depois de 2008, não desalavancou coisa nenhuma. A dívida foi transferida do setor privado para os governos e bancos centrais, e o total cresceu. Chamar isso de gestão da crise, para o austríaco, é anestesiar o paciente e chamar de cura.
Sobra a pergunta: para onde vai a saída número três, a inflação? Aqui entra o dinheiro fiduciário: o papel-moeda que vale só por decreto e confiança, sem ouro por trás. É o que todos usamos hoje. A resposta austríaca é sombria: a história desse dinheiro é uma história de degradação. Sempre que o poder de emitir moeda se separou de qualquer lastro, a tentação de imprimir venceu, e a moeda perdeu valor até o limite. Os exemplos atravessam os séculos.
O denário romano foi sendo raspado de prata ao longo de dois séculos até virar cobre banhado. O marco alemão de 1923 chegou a valer trilhões por um pão, destruindo a poupança da classe média em menos de quatro anos. O dólar Continental, emitido para financiar a independência americana, derreteu tão rápido que virou a expressão "não vale um Continental". Convém a ressalva: moedas fortes de hoje ainda existem e não "colapsaram". Mas o padrão de degradação é o mesmo, e a diferença entre esses casos e o dólar de hoje é de velocidade, não de natureza.
É esse o significado técnico da última linha da frase de Mises: se o crédito não for contido, a crise chega "como catástrofe final e total do sistema monetário envolvido". A inflação não é um acidente do sistema de reserva fracionária: é a sua saída de emergência. E é a que os governos, diante de 330% de dívida, terão o maior incentivo político para acionar.
Então, o mundo precisa desalavancar? Para a Escola Austríaca, sim, e com urgência. Mas com uma condição que o debate dominante omite: precisa desalavancar para valer, deixando quebrar quem tem de quebrar e os preços voltarem à verdade, e não transferindo a dívida para o Estado nem imprimindo dinheiro para diluí-la. O que o mundo vem chamando de "gestão da crise" desde 2008 é, aos olhos deles, exatamente o que impede a desalavancagem de acontecer.
A dívida global chegou a 330% do PIB. A desalavancagem virá: a única dúvida é como. Ou mais cedo, pela renúncia voluntária ao crédito fácil, como queria Mises; ou mais tarde, pela quebra desordenada e pela corrosão da moeda. O que a Escola Austríaca nega é a terceira opção que o consenso vende: a de que dá para adiar o ajuste para sempre, empilhando dívida nova sobre a velha, sem nunca pagar a conta.
O alerta do Faka ao agronegócio, no vídeo que abre este ensaio, é a versão de rua dessa tese: aproveite a alta enquanto dura, porque a contração que vem vai sugar a liquidez do mundo. Mises escreveu a mesma frase em 1949, em linguagem de tratado. A diferença de setenta e sete anos é só o tamanho da dívida.